Domain umcu.de kaufen?
Wir ziehen mit dem Projekt
umcu.de um.
Sind Sie am Kauf der Domain
umcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umcu.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmerzmanagement als Qualitätsindikator der Pflege im Krankenhaus, Fachbücher von Martin BraunDas Fachbuch "Schmerzmanagement als Qualitätsindikator der Pflege im Krankenhaus" von Martin Braun bietet eine umfassende Untersuchung zur Prozessqualität im Gesundheitswesen. Es beleuchtet die Bedeutung des Schmerzmanagements als entscheidenden Qualitätsindikator in der Pflegepraxis und analysiert drei spezifische Indikatoren, die zur Bewertung der Pflegequalität herangezogen werden können. Mit einem klaren Fokus auf die Sozialwissenschaften und der allgemeinen Psychologie bietet das Werk wertvolle Einblicke in die Herausforderungen und Strategien des Schmerzmanagements in klinischen Einrichtungen. Die 61 Seiten umfassende Publikation, die im Jahr 2010 veröffentlicht wurde, richtet sich an Fachleute und Studierende, die sich mit der Verbesserung der Pflegequalität und der Patientenversorgung auseinandersetzen. Die Inhalte sind in deutscher Sprache verfasst und bieten eine fundierte Grundlage für die Diskussion über die Rolle des Schmerzmanagements in der Pflege. Dieses Buch ist ein wichtiges Nachschlagewerk für alle, die sich mit der Thematik der Prozessqualität im Krankenhaus beschäftigen.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultursensible Pflege für Lesben und Schwule im Krankenhaus, Fachbücher von Dennis NanoDie Verantwortung des Pflegemanagements gegenüber Mitarbeitenden und Patientinnen und Patienten eines Krankenhauses setzt sich aus vielen Faktoren zusammen. So spielt auch die Vermeidung von Benachteiligung und Diskriminierung aufgrund der sexuellen Identität eine wichtige Rolle, der vor allem in der Ausnahmesituation Krankenhaus eine besondere Bedeutung zukommt. Nach einem historischen Abriss über die gesellschaftliche Ausgrenzung gleichgeschlechtlich Liebender in Deutschland zeigt der Autor anhand aktueller Studien die Relevanz dieser Problematik. Denn Homosexuelle erleben nach wie vor aufgrund ihrer sexuellen Identität Vorurteile, Diskriminierungen, Hass und Gewalt. Diese Arbeit will aufklären, sensibilisieren und Wege aufzeigen, wie Vielfalt gelebt werden kann und welche Instrumente einem Management hierfür zur Verfügung stehen.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus, Fachbücher von Marcus EckhardtDas Fachbuch "Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus" von Marcus Eckhardt behandelt die wesentlichen Aspekte der interdisziplinären Kooperation und Kommunikation im Gesundheitswesen. Es beleuchtet die theoretischen Grundlagen und deren praktische Relevanz für die Pflegeausbildung. Durch die Analyse von Kooperationsmodellen und kommunikationstheoretischen Ansätzen wird ein tieferes Verständnis für die Herausforderungen und Chancen der interdisziplinären Zusammenarbeit im Krankenhaus vermittelt. Das Buch richtet sich an Fachkräfte aus dem Bereich Pflege und Medizin sowie an Studierende, die sich mit den dynamischen Prozessen im Gesundheitswesen auseinandersetzen möchten. Es bietet wertvolle Einblicke in die Notwendigkeit einer effektiven Kommunikation und Zusammenarbeit zwischen verschiedenen Disziplinen, um die Qualität der Patientenversorgung zu verbessern.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Schmerzmanagement als Qualitätsindikator der Pflege im Krankenhaus, Fachbücher von Martin BraunDas Fachbuch "Schmerzmanagement als Qualitätsindikator der Pflege im Krankenhaus" von Martin Braun bietet eine umfassende Untersuchung zur Prozessqualität im Gesundheitswesen. Es beleuchtet die Bedeutung des Schmerzmanagements als entscheidenden Qualitätsindikator in der Pflegepraxis und analysiert drei spezifische Indikatoren, die zur Bewertung der Pflegequalität herangezogen werden können. Mit einem klaren Fokus auf die Sozialwissenschaften und der allgemeinen Psychologie bietet das Werk wertvolle Einblicke in die Herausforderungen und Strategien des Schmerzmanagements in klinischen Einrichtungen. Die 61 Seiten umfassende Publikation, die im Jahr 2010 veröffentlicht wurde, richtet sich an Fachleute und Studierende, die sich mit der Verbesserung der Pflegequalität und der Patientenversorgung auseinandersetzen. Die Inhalte sind in deutscher Sprache verfasst und bieten eine fundierte Grundlage für die Diskussion über die Rolle des Schmerzmanagements in der Pflege. Dieses Buch ist ein wichtiges Nachschlagewerk für alle, die sich mit der Thematik der Prozessqualität im Krankenhaus beschäftigen.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultursensible Pflege für Lesben und Schwule im Krankenhaus, Fachbücher von Dennis NanoDie Verantwortung des Pflegemanagements gegenüber Mitarbeitenden und Patientinnen und Patienten eines Krankenhauses setzt sich aus vielen Faktoren zusammen. So spielt auch die Vermeidung von Benachteiligung und Diskriminierung aufgrund der sexuellen Identität eine wichtige Rolle, der vor allem in der Ausnahmesituation Krankenhaus eine besondere Bedeutung zukommt. Nach einem historischen Abriss über die gesellschaftliche Ausgrenzung gleichgeschlechtlich Liebender in Deutschland zeigt der Autor anhand aktueller Studien die Relevanz dieser Problematik. Denn Homosexuelle erleben nach wie vor aufgrund ihrer sexuellen Identität Vorurteile, Diskriminierungen, Hass und Gewalt. Diese Arbeit will aufklären, sensibilisieren und Wege aufzeigen, wie Vielfalt gelebt werden kann und welche Instrumente einem Management hierfür zur Verfügung stehen.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklungen im Lehramt für Gesundheit und Pflege, Fachbücher von Astrid SeltrechtSeit 2012 werden an der Otto-von-Guericke-Universität Magdeburg Lehrer:innen in der Fachrichtung Gesundheit und Pflege ausgebildet. Im Gegensatz zum Lehrkonzept, das fortlaufend weiterentwickelt und in der Fachöffentlichkeit diskutiert wird, nahm diese die Forschungsarbeiten der Studierenden jedoch kaum wahr. Wissenschaft lebt davon, dass alle Ergebnisse sichtbar und im fachlichen Diskurs beachtet werden. Dieses Buch präsentiert Forschungsdesigns 25 ausgewählter Projekte, die sich vier Themenkomplexen zuordnen lassen: – Professionalisierung von Lehrkräften der Fachrichtung Gesundheit und Pflege – Professionalität am Lernort Schule – Professionalität am Lernort berufliche Praxis – Forschung zu beruflichen und ausserberuflichen Gesundheits- und Pflegeleistungen. Ausserdem finden sich darin methodische Hilfen und Hintergrundinformationen zur qualitativen Forschung, die Anfänger:innen in diesem Bereich dabei unterstützen, selbstständig Forschungsprojekte durchzuführen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
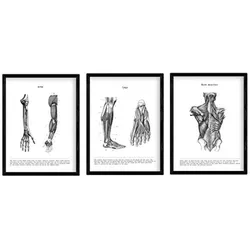
POSTER Set Mit 3 Sammlung Von Schwarz-Weiß Bildern Über Biologie, Gesundheit, Anatomie Und Medizin A3 RahmenlosIdeal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.19,69 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.