Domain umcu.de kaufen?
Wir ziehen mit dem Projekt
umcu.de um.
Sind Sie am Kauf der Domain
umcu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umcu.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Medizin ball SveltusIdeal zur Stärkung der Muskeln oder zum Training des Gleichgewichts. Ermöglicht eine Vielzahl von Übungen wie z. B. Twist oder Gaining. Geriffelte Oberfläche für perfekte Griffigkeit. Angenehme Haptik. Komplettes Sortiment von 1 bis 5 kg.44,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Hecht, habil Karl: Gesundheit ist mehr als Medizin Band 2Gesundheit ist mehr als Medizin Band 2 , Die gesamte westliche medizinische Wissen- schaft ignoriert die Ganzheit des Menschen und dessen psychobiologischen Funktionen. Das ist ein großer Irrtum. Diese Situation beschrieb Friedrich Cramer, ehemaliger Direktor des Max-Planck-Instituts für expe- rimentelle Medizin und Genforscher: "Das Gros der Wissenschaftler denkt ausschließ- lich partikular. Sie sind so organisiert, dass sie das Spezialwissen fördern. Aber Weisheit kommt nur aus Gesamtschau. ... Lebenswis- senschaft kann niemals partikular sein. Sie ist immer ganzheitlich. Mag sein, dass sie dann von den so genannten exakten Wissenschaf- ten belächelt und nicht für voll genommen wird. Das müssen wir auf uns nehmen, denn wir haben es mit Lebendigem zu tun. Für das wir Verantwortung tragen." Nicht die Details, die Spezialisierung bringt die Wissenschaft im Allgemeinen und die Medizin im Speziellen voran, sondern die Gesamtsicht auf den kranken Menschen und seine Umstände. Gesundheit ist mehr als die Summe von medizinischen Einzeldisziplinen und den Diagnosen verschiedener Fachärzte. Ein gesunder Mensche braucht ein ganzheit- liches Denken, Handeln und Behandeln. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Hecht, habil Karl, Seitenzahl/Blattzahl: 168, Keyword: Ratgeber; Prophylaxe; Alternativ Medizin, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin~Familie und Gesundheit, Thema: Verstehen, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Medizin, allgemein, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spurbuch Verlag, Verlag: Spurbuch Verlag, Verlag: Spurbuchverlag GmbH & Co. KG, Länge: 212, Breite: 169, Höhe: 13, Gewicht: 504, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
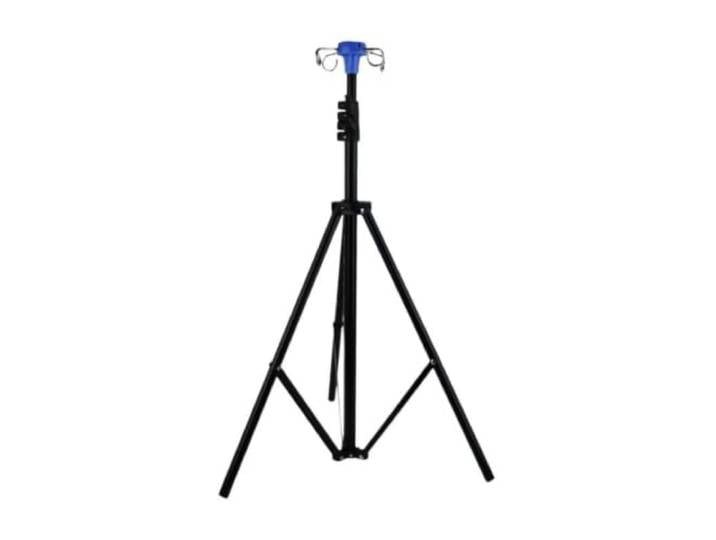
Höhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständerHöhenverstellbarer Infusionsständer mit 4 Haken Tragbarer mobiler Infusionsständer for die häusliche Pflege im Krankenhaus infusionsständer. Ob für Erwachsene oder Kinder, und unabhängig davon, ob der Patient sitzt oder liegt – der Infusionsständer ermöglicht es, den Aufhängepunkt auf die optimale Höhe im Verhältnis zum Flüssigkeitsspiegel einzustellen. Dies gewährleistet einen angemessenen Infusionsdruck sowie eine stabile Durchflussrate und eignet sich für Patienten unterschiedlicher Körpergröße und Lagerung. Dieser aus robustem, schwarz beschichtetem Metall gefertigte Stativ-Infusionsständer zeichnet sich durch Rost- und Kratzfestigkeit for eine lange Lebensdauer aus. Es verfügt über 4 stabile Metallhaken for gleichzeitigen Aufhängen mehrerer Infusionsbeutel. Die mehrteilige Teleskopstruktur ermöglicht eine flexible Höhenverstellung for Patienten in sitzender oder liegender Haltung. Die klappbare Stativbasis mit Rollen ermöglicht eine reibungslose Bewegung und platzsparende Lagerung. Es lässt sich schnell und ohne Werkzeug zusammenbauen und eignet sich for Krankenstationen, Kliniken und die Infusionsversorgung von Patienten zu Hause. Farbe:One Color154,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
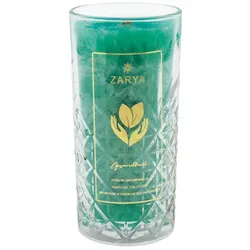
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Medizin ball SveltusIdeal zur Stärkung der Muskeln oder zum Training des Gleichgewichts. Ermöglicht eine Vielzahl von Übungen wie z. B. Twist oder Gaining. Geriffelte Oberfläche für perfekte Griffigkeit. Angenehme Haptik. Komplettes Sortiment von 1 bis 5 kg.44,40 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Hecht, habil Karl: Gesundheit ist mehr als Medizin Band 2Gesundheit ist mehr als Medizin Band 2 , Die gesamte westliche medizinische Wissen- schaft ignoriert die Ganzheit des Menschen und dessen psychobiologischen Funktionen. Das ist ein großer Irrtum. Diese Situation beschrieb Friedrich Cramer, ehemaliger Direktor des Max-Planck-Instituts für expe- rimentelle Medizin und Genforscher: "Das Gros der Wissenschaftler denkt ausschließ- lich partikular. Sie sind so organisiert, dass sie das Spezialwissen fördern. Aber Weisheit kommt nur aus Gesamtschau. ... Lebenswis- senschaft kann niemals partikular sein. Sie ist immer ganzheitlich. Mag sein, dass sie dann von den so genannten exakten Wissenschaf- ten belächelt und nicht für voll genommen wird. Das müssen wir auf uns nehmen, denn wir haben es mit Lebendigem zu tun. Für das wir Verantwortung tragen." Nicht die Details, die Spezialisierung bringt die Wissenschaft im Allgemeinen und die Medizin im Speziellen voran, sondern die Gesamtsicht auf den kranken Menschen und seine Umstände. Gesundheit ist mehr als die Summe von medizinischen Einzeldisziplinen und den Diagnosen verschiedener Fachärzte. Ein gesunder Mensche braucht ein ganzheit- liches Denken, Handeln und Behandeln. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Hecht, habil Karl, Seitenzahl/Blattzahl: 168, Keyword: Ratgeber; Prophylaxe; Alternativ Medizin, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin~Familie und Gesundheit, Thema: Verstehen, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Medizin, allgemein, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spurbuch Verlag, Verlag: Spurbuch Verlag, Verlag: Spurbuchverlag GmbH & Co. KG, Länge: 212, Breite: 169, Höhe: 13, Gewicht: 504, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunft der Pflege im Krankenhaus gestaltenZukunft der Pflege im Krankenhaus gestalten , Die Zukunft der Pflege im Krankenhaus gestalten - mit einem umfassenden Überblick über die aktuellen Herausforderungen in der Pflege aus vielen unterschiedlichen Perspektiven sowie konkrete Handlungsempfehlungen für die weitere Entwicklung der Pflege Die Herausforderungen im Krankenhaus waren seit Jahrzehnten nicht so enorm wie heute. Unsicherheiten sind durch akute Finanznot und eine ungewisse Krankenhausreform mit den Händen greifbar. Doch am Ende werden die Menschen, die weiterhin bereit sind, im Krankenhaus zu arbeiten, die Zukunft mitentscheiden. Die aktuelle Lage der Pflege im Krankenhaus ist bedrohlich. Viele Jahre lang wurde die Pflege als Kostenfaktor im Krankenhaus betrachtet, während die Ärzteschaft als Erlösfaktor definiert wurde. Mit der Auslagerung des Pflegebudgets aus der DRG-Vergütung ist zwar eine Stabilisierung in der Finanzierung erreicht worden. Die generalistische Pflegeausbildung wurde gestartet und die flächendeckende Einführung der PPR 2.0 immerhin beschlossen. Doch das Image der Pflege ist nachhaltig beschädigt und die dringend notwendige weitere Professionsentwicklung kommt kaum voran. Vorurteile, aktuelle Nöte und fehlende strukturelle Grundlagen blockieren eine positive Entwicklung der Pflege im Krankenhaus. Auch in den Augen des Gesetzgebers und in der eingesetzten Regierungskommission für eine Krankenhausreform spielt die Pflege lediglich als schutzbedürftige Berufsgruppe eine untergeordnete Rolle. Aktive Handlungsspotenziale für die Zukunftsgestaltung der stationären Versorgung werden der Pflege politisch kaum zugestanden. Doch gerade jetzt gilt es, die Zukunft der Pflege entscheidend mitzugestalten - in der Politik, in der Berufsvertretung, in den Kliniken und von den Pflegefachpersonen selbst. Die Chancen der Generalistik, Best Practice-Beispiele, internationale Blickwinkel, kreative Konzepte wie Magnetkrankenhäuser und engagierte berufspolitische Standpunkte, praktische Führungs- und Managementideen sowie klare Influencer-Statements in diesem Buch zeigen auf, wie viel Potenzial in der Pflege und damit in der Zukunft der Krankenhäuser stecken kann. Das Buch soll eine Einladung zu einer notwendigen inhaltlichen Debatte sein, die Potenziale der professionellen Pflege zu nutzen. Dies gilt für Krankenhäuser, für Patientinnen und Patienten und nicht zu Letzt für die Menschen, die diesen zukunftssicheren Beruf wählen und ausfüllen möchten. Der Inhalt: ¿ Realitätscheck: Veränderungsdruck im Krankenhaus und in der Pflege ¿ Besonderheiten im Pflegeberuf und Professionsentwicklung ¿ Best Practice in der Pflege und ein Blick über den Tellerrand ¿ Pflegeberuf der Zukunft: Aus- und Weiterbildung, Vergütung und Karriere ¿ Chancen durch Digitalisierung und Ambulantisierung ¿ Chancen durch neues Management und moderne Führung ¿ Chancen durch positives Image und ein starkes Berufsbild , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230607, Produktform: Leinen, Titel der Reihe: Gesundheitswesen in der Praxis##, Redaktion: Büchner, Vera Antonia~Engehausen, Roland~Peters, Marie~Schwaiberger, Maria, Seitenzahl/Blattzahl: 766, Keyword: DRG; DRG-Vergütung; Fachkräftemangel; Generalistik; Magnetkrankenhaus; PPR; PPR 2.0; Pflege im Krankenhaus; Pflegebudget; Pflegemanagement; Pflegeroboter; Zukunft der Pflege; stationäre Pflege, Fachschema: Krankenpflege~Pflege / Krankenpflege~Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Management / Pflegemanagement~Pflegemanagement, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten~Pflegepersonal-Patient-Beziehung~Pflege mit akademischer Ausbildung~Pflegedienste~Krankenpflege: Management und Führung, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Intensivpflege, Seitenanzahl: XVIII, Seitenanzahl: 766, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag, Verlag: medhochzwei Verlag GmbH, Länge: 242, Breite: 181, Höhe: 51, Gewicht: 1624, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.